Domain kurzfristiges-darlehen.de kaufen?
Wir ziehen mit dem Projekt
kurzfristiges-darlehen.de um.
Sind Sie am Kauf der Domain
kurzfristiges-darlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kurzfristiges-darlehen.de kaufen?
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Update-Policies
Top-Angebote
Produkte zum Begriff Update-Policies:
-
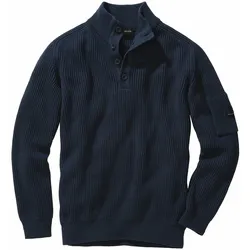
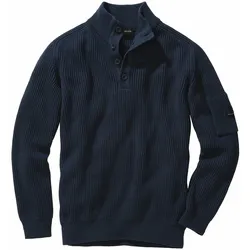
Update-Troyer - 46Neu eingenordet. Dass Troyer weder kratzen noch nach Krabbenkutterkapitän aussehen müssen, das hat sich bis hoch nach Friesland herumgesprochen. In aller Bescheidenheit: Mey & Edlich sei Dank. Und die Evolution geht weiter, jedenfalls hier: Komfortabler Materialmix, markante Rippenstruktur und eine smart integrierte, aufwendig gearbeitete Stricktasche am Ärmel. Das dezente Logo ist nur für Kenner gemacht und rundet den modernisierten Klassiker ab.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Stiglitz, Joseph E.: The Origins of Inequality and Policies to Contain ItThe Origins of Inequality and Policies to Contain It , Joseph E. Stiglitz has had a remarkable career. He is a brilliant academic, capped by sharing the Nobel Memorial Prize in Economics and the Nobel Peace Prize, and honorary degrees from Harvard, Cambridge, Oxford and more than fifty other universities, and elected not only to the National Academy of Sciences and the American Academy of Arts and Letters but the Royal Society and the British Academy; a public servant, who served as Chair of President Clinton's Council of Economic Advisors and Chief Economist and Senior Vice President of the World Bank, headed international commissions for the UN and France, and was awarded the French Legion of Honor and Australia's Sydney Peace Prize; a public intellectual whose numerous books on vital topics have been best sellers. What brought him to economics were his concerns about the inequality and discrimination he saw growing up. Wanting to understand what drives it and what can be done about it has been his lifelong passion. This book gathers together and extends to new frontiers this lifelong work, drawing upon the challenges and insights of each of these phases of his career. In a still very widely cited paper written fifty years ago, Stiglitz set forth the fundamental framework for analyzing intergenerational transfer of wealth and advantage, which plays a central role in persistent inequality. That and subsequent work, developed most fully here for the first time, described today's inequality as a result of centrifugal forces increasing inequality and centripetal forces reducing it. In recent decades, the centrifugal forces have strengthened, the centripetal forces weakened. His general theory provides a framework for understanding the marked growth in inequality in recent decades, and for devising policies to reduce it. A central message is that ever-increasing inequality is not inevitable. Inequality is, in a fundamental sense, a choice. Stiglitz explains that inequality does not largely arise from differences in savings rates between capitalists and others, though that may play a role (as Piketty, Marx, and Kaldor suggest); but rather, it originates importantly from the rules of the game, which have weakened the bargaining power of workers as they have increased the market power of corporations. He also explains how monetary authorities have contributed to increasing wealth inequality, and how, unless something is done about it, likely changes in technology such as AI and robotization will make matters worse. He describes policies that can simultaneously reduce inequality and improve economic performance. , > , Erscheinungsjahr: 20241205, Autoren: Stiglitz, Joseph, Seitenzahl/Blattzahl: 912, Fachschema: Englische Bücher / Wirtschaft, Business~Ungleichheit~Wirtschaftstheorie, Fachkategorie: Wirtschaftstheorie und -philosophie~Wirtschaftsgeschichte, Warengruppe: TB/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 171, Höhe: 47, Gewicht: 1494, Produktform: Kartoniert, Genre: Importe,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gibt es einen Unterschied zwischen Policy, Politics und Policies?
Ja, es gibt einen Unterschied zwischen Policy, Politics und Policies. "Policy" bezieht sich auf eine bestimmte Strategie oder Richtlinie, die von einer Regierung, Organisation oder Institution festgelegt wird. "Politics" bezieht sich auf den Prozess der Entscheidungsfindung und des Wettbewerbs um politische Macht und Einfluss. "Policies" bezieht sich auf konkrete Maßnahmen oder Handlungen, die im Rahmen einer bestimmten Politik umgesetzt werden. **
-
Kostet das Windows-Update Geld?
Nein, das Windows-Update ist in der Regel kostenlos. Microsoft bietet regelmäßig Updates für das Betriebssystem an, um Fehler zu beheben, die Sicherheit zu verbessern und neue Funktionen hinzuzufügen. Es kann jedoch sein, dass für bestimmte Versionen von Windows ein kostenpflichtiges Upgrade erforderlich ist, um auf die neueste Version zu aktualisieren. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Update-Policies:
-
Update-Troyer - 46Neu eingenordet. Dass Troyer weder kratzen noch nach Krabbenkutterkapitän aussehen müssen, das hat sich bis hoch nach Friesland herumgesprochen. In aller Bescheidenheit: Mey & Edlich sei Dank. Und die Evolution geht weiter, jedenfalls hier: Komfortabler Materialmix, markante Rippenstruktur und eine smart integrierte, aufwendig gearbeitete Stricktasche am Ärmel. Das dezente Logo ist nur für Kenner gemacht und rundet den modernisierten Klassiker ab.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Gibt es einen Unterschied zwischen Policy, Politics und Policies?
Ja, es gibt einen Unterschied zwischen Policy, Politics und Policies. "Policy" bezieht sich auf eine bestimmte Strategie oder Richtlinie, die von einer Regierung, Organisation oder Institution festgelegt wird. "Politics" bezieht sich auf den Prozess der Entscheidungsfindung und des Wettbewerbs um politische Macht und Einfluss. "Policies" bezieht sich auf konkrete Maßnahmen oder Handlungen, die im Rahmen einer bestimmten Politik umgesetzt werden. **
-
Kostet das Windows-Update Geld?
Nein, das Windows-Update ist in der Regel kostenlos. Microsoft bietet regelmäßig Updates für das Betriebssystem an, um Fehler zu beheben, die Sicherheit zu verbessern und neue Funktionen hinzuzufügen. Es kann jedoch sein, dass für bestimmte Versionen von Windows ein kostenpflichtiges Upgrade erforderlich ist, um auf die neueste Version zu aktualisieren. **
Ähnliche Suchbegriffe für Update-Policies
-
Stiglitz, Joseph E.: The Origins of Inequality and Policies to Contain ItThe Origins of Inequality and Policies to Contain It , Joseph E. Stiglitz has had a remarkable career. He is a brilliant academic, capped by sharing the Nobel Memorial Prize in Economics and the Nobel Peace Prize, and honorary degrees from Harvard, Cambridge, Oxford and more than fifty other universities, and elected not only to the National Academy of Sciences and the American Academy of Arts and Letters but the Royal Society and the British Academy; a public servant, who served as Chair of President Clinton's Council of Economic Advisors and Chief Economist and Senior Vice President of the World Bank, headed international commissions for the UN and France, and was awarded the French Legion of Honor and Australia's Sydney Peace Prize; a public intellectual whose numerous books on vital topics have been best sellers. What brought him to economics were his concerns about the inequality and discrimination he saw growing up. Wanting to understand what drives it and what can be done about it has been his lifelong passion. This book gathers together and extends to new frontiers this lifelong work, drawing upon the challenges and insights of each of these phases of his career. In a still very widely cited paper written fifty years ago, Stiglitz set forth the fundamental framework for analyzing intergenerational transfer of wealth and advantage, which plays a central role in persistent inequality. That and subsequent work, developed most fully here for the first time, described today's inequality as a result of centrifugal forces increasing inequality and centripetal forces reducing it. In recent decades, the centrifugal forces have strengthened, the centripetal forces weakened. His general theory provides a framework for understanding the marked growth in inequality in recent decades, and for devising policies to reduce it. A central message is that ever-increasing inequality is not inevitable. Inequality is, in a fundamental sense, a choice. Stiglitz explains that inequality does not largely arise from differences in savings rates between capitalists and others, though that may play a role (as Piketty, Marx, and Kaldor suggest); but rather, it originates importantly from the rules of the game, which have weakened the bargaining power of workers as they have increased the market power of corporations. He also explains how monetary authorities have contributed to increasing wealth inequality, and how, unless something is done about it, likely changes in technology such as AI and robotization will make matters worse. He describes policies that can simultaneously reduce inequality and improve economic performance. , > , Erscheinungsjahr: 20241205, Autoren: Stiglitz, Joseph, Seitenzahl/Blattzahl: 912, Fachschema: Englische Bücher / Wirtschaft, Business~Ungleichheit~Wirtschaftstheorie, Fachkategorie: Wirtschaftstheorie und -philosophie~Wirtschaftsgeschichte, Warengruppe: TB/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 171, Höhe: 47, Gewicht: 1494, Produktform: Kartoniert, Genre: Importe,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Update-Troyer - 48Neu eingenordet. Dass Troyer weder kratzen noch nach Krabbenkutterkapitän aussehen müssen, das hat sich bis hoch nach Friesland herumgesprochen. In aller Bescheidenheit: Mey & Edlich sei Dank. Und die Evolution geht weiter, jedenfalls hier: Komfortabler Materialmix, markante Rippenstruktur und eine smart integrierte, aufwendig gearbeitete Stricktasche am Ärmel. Das dezente Logo ist nur für Kenner gemacht und rundet den modernisierten Klassiker ab.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.