Domain kurzfristiges-darlehen.de kaufen?
Wir ziehen mit dem Projekt
kurzfristiges-darlehen.de um.
Sind Sie am Kauf der Domain
kurzfristiges-darlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kurzfristiges-darlehen.de kaufen?
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Verpfändung
Top-Angebote
Produkte zum Begriff Verpfändung:
-
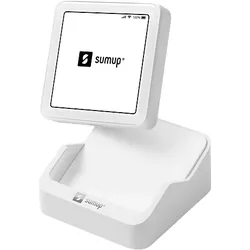
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
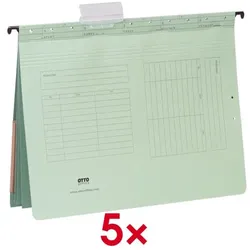
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen? Was sind die rechtlichen und finanziellen Konsequenzen bei einer Verpfändung?
Bei der Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen übergibt der Kreditnehmer dem Kreditgeber ein bestimmtes Gut, das im Falle eines Zahlungsausfalls des Kreditnehmers verkauft werden kann, um das Darlehen zurückzuzahlen. Die rechtlichen Konsequenzen beinhalten, dass der Kreditgeber im Falle eines Zahlungsausfalls das verpfändete Gut verkaufen kann, um seine Forderungen zu begleichen. Die finanziellen Konsequenzen können sein, dass der Kreditnehmer das verpfändete Gut verliert und zusätzlich zu den ausstehenden Schulden noch weitere Kosten tragen muss. **
-
Was sind die rechtlichen Voraussetzungen und Bedingungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit oder ein Darlehen?
Die rechtlichen Voraussetzungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit sind, dass der Fahrzeugbesitzer das Recht hat, das Fahrzeug zu verpfänden und dass das Fahrzeug frei von anderen Belastungen ist. Der Kreditgeber muss über die Verpfändung informiert werden und es muss ein schriftlicher Vertrag über die Verpfändung des Fahrzeugs abgeschlossen werden. Im Falle eines Zahlungsausfalls kann der Kreditgeber das verpfändete Fahrzeug verkaufen, um den ausstehenden Betrag zu decken. **
-
Was sind die rechtlichen Aspekte der Verpfändung von Eigentum als Sicherheit für einen Kredit?
Die Verpfändung von Eigentum als Sicherheit für einen Kredit ist ein rechtlicher Prozess, bei dem der Kreditgeber das Recht erhält, das verpfändete Eigentum zu verkaufen, um den Kredit im Falle eines Zahlungsausfalls des Kreditnehmers zurückzuerhalten. Die rechtlichen Aspekte umfassen die Notwendigkeit eines schriftlichen Vertrags, die Eintragung der Verpfändung im Grundbuch und die Einhaltung gesetzlicher Vorschriften zum Schutz der Rechte beider Parteien. Im Falle einer Zwangsvollstreckung muss der Kreditgeber die gesetzlichen Verfahren einhalten, um das verpfändete Eigentum zu verkaufen und den Kreditbetrag zurückzuerhalten. **
-
Was muss man beachten, wenn man eine Verpfändung als Sicherheit für ein Darlehen verwenden möchte?
1. Die Verpfändung muss rechtlich wirksam sein und im Grundbuch eingetragen werden. 2. Der Wert der Verpfändung sollte den Wert des Darlehens abdecken. 3. Im Falle einer Nichtzahlung des Darlehens kann der Gläubiger das verpfändete Gut verkaufen, um seine Forderungen zu begleichen. **

Welche rechtlichen und finanziellen Auswirkungen hat die Verpfändung von Vermögenswerten auf die Kreditwürdigkeit einer Person oder eines Unternehmens?
Die Verpfändung von Vermögenswerten kann sich positiv auf die Kreditwürdigkeit einer Person oder eines Unternehmens auswirken, da sie als zusätzliche Sicherheit für Kredite dienen kann. Dies kann dazu führen, dass Kreditgeber bereit sind, günstigere Konditionen anzubieten oder höhere Kreditbeträge zu gewähren. Allerdings kann die Verpfändung von Vermögenswerten auch negative Auswirkungen haben, da sie die Liquidität des Schuldners verringern und die Flexibilität bei der Verwendung der Vermögenswerte einschränken kann. Darüber hinaus können bestimmte Vermögenswerte, wie beispielsweise Immobilien, auch steuerliche Auswirkungen haben, die berücksichtigt werden müssen. **
Was sind die rechtlichen Konsequenzen einer Verpfändung von Eigentum? Wie kann man sicherstellen, dass die Verpfändung rechtmäßig und wirksam ist?
Die rechtlichen Konsequenzen einer Verpfändung von Eigentum sind, dass der Gläubiger im Falle eines Zahlungsausfalls des Schuldners das verpfändete Eigentum zur Tilgung der Schulden verwenden kann. Um sicherzustellen, dass die Verpfändung rechtmäßig und wirksam ist, muss ein schriftlicher Vertrag zwischen Gläubiger und Schuldner abgeschlossen werden, der die genauen Bedingungen der Verpfändung festlegt. Zudem sollte die Verpfändung im Grundbuch eingetragen werden, um Dritten gegenüber die Rechtmäßigkeit nachweisen zu können. **
Top-Angebote
Produkte zum Begriff Verpfändung:
-
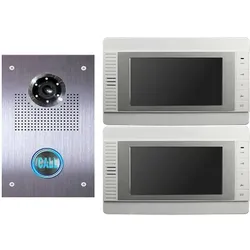
KURZFRISTIGES PREISANGEBOT!!! mit zwei 7-Zoll Farbbildschirmen-360GradEdelstahl Klingelanlage mit verstellbarer SONY-CCD Farbkamera Türklingel mit 2 Innensprechstellen für 1-oder 2 Familienhaus Aussenstation aus poliertem V2A-Edelstahl 2x 7" Zoll Video TFT Farb-Monitor nur 21mm flach, in der Farbe Weiss mit zusätzlicher Aluminiumfront 4-Draht Technik Anschlussfertiges Komplettset! Kann so bestellt werden! >Nur solange der Vorrat reicht! Der Typ VT32 passt wegen seiner Farbe und extrem flachen Bauweise von nur 21mm hervorragend auf weisse Wände. Schauen Sie sich folgendes Video an: Wird nichts angezeigt? Dann bitte auf folgenden Link klicken: Tuersprechanlage-360grad Dieses Türklingel Komplettpaket eignet sich hervorragend sowohl als Video Türsprechanlage, Klingelanlage, wie auch als Überwachung die Ihnen und Ihrer Familie viel Sicherheit bietet. Mit den 7" TFT-Monitoren mit Freisprechfunktion können Sie jederzeit bequem den Eingangsbereich überwachen. Unerwünschter Besuch gehört damit der Vergangenheit an. Klingelt ein Besucher, schaltet sich automatisch der Bildschirm ein und zeigt Ihnen in Echtzeit, wer vor Ihrer Tür steht. Dieser merkt nichts davon, dass er bereits beobachtet wird. Sie können dann selbst entscheiden, ob Sie das Gespräch annehmen und / oder die Tür öffnen möchten. >Es wird keine zusätzliche Klingel benötigt, da die Innenstationen bereits mit einem Lautsprecher versehen sind. Die Lautstärke können Sie an jedem Gerät beliebig einstellen. Die intelligente Gegensprechfunktion erlaubt das Gegensprechen, das Sprechen unter den einzelnen Innenstationen bzw. der Familienmitglieder. Jederzeit oder nachdem geklingelt wurde. Das Gute dabei: Der Besucher bekommt davon an der Aussenstation nichts mit! Die Aussenstation bietet durch die in alle Richtungen bis 92° verstellbare Kamera eine besonders große Sichtweite, so dass auch Besucher erkannt werden die nicht unmittelbar vor der Kamera stehen. Die Türklingel , auch Sprechanlage mit Kamera gennannt, dient als Klingel-, Sprech- und Überwachungseinheit: Aussenstation VT55 Absolut Edles Design in hochwertigem Edelstahlgehäuse Wasserfestes, Regengeschütztes Edelstahl-Unterputz-Gehäuse Wetterfest nach Schutzklasse IP65 - jede Wetterlage! Sehr flache Bauweise: nur wenige Millimeter ! Eingebauter Lautsprecher / Eingebautes Mikrofon Blau Beleuchteter Klingelknopf das Unterputz-Blech (gehört auch zum Lieferumfang) bietet zusätzlichen Schutz der Elektronik elektrischer Türöffner zuschaltbar 92° (in alle Richtungen) verstellbare Farbkamera für optimalen Sichtwinkel, sehr gutes Farbbild durch: 1/3" CCD SONY Bildsensor mit IR-Nachtsicht und hoher Auflösung von 420TVL, Pinhole Objektiv LED-s schalten automatisch ein um auch bei Nacht einwandfreie Sicht zu ermöglichen. Lichtempfindlichkeit der Kamera 0,05 Lux Mikrophon und Lautsprecher einstellbar Türöffnerzeit von 1-9 Sekunden einstellbar Kaum Stromverbrauch nur max.1W im Standby-Modus, nur 15 W im Betrieb Die Sprechstelle mit Hörer deckt alle wichtigen Funktionen einer Sprechanlage ab und bietet Ihnen folgenden Komfort: Innenstation VT32 Hochwertiges Aufputz-Gehäuse mit metallischer Halterung 7" Zoll TFT LCD Video Farb Bildschirm Graphische Bedienoberfläche Benutzerfreundliche Menüführung Echtzeit Wiedergabe Eingebauter Lautsprecher / Eingebautes Mikrofon Zahlreiche Einstellmöglichkeiten (Helligkeit, Kontrast, Lautstärke etc.) Öffnen der Tür über den Monitor - schaltet sich beim Klingeln automatisch an Überwachungsfunktion - Sie können jederzeit den Aussenbereich überwachen Gegensprechen mit der Ausseinheit oder untereinander / Interkom Interner Ruf - Kommunikation zwischen den Inneneinheiten möglich Kaum Stromverbrauch nur 1W im Standby-Modus, nur309,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen? Was sind die rechtlichen und finanziellen Konsequenzen bei einer Verpfändung?
Bei der Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen übergibt der Kreditnehmer dem Kreditgeber ein bestimmtes Gut, das im Falle eines Zahlungsausfalls des Kreditnehmers verkauft werden kann, um das Darlehen zurückzuzahlen. Die rechtlichen Konsequenzen beinhalten, dass der Kreditgeber im Falle eines Zahlungsausfalls das verpfändete Gut verkaufen kann, um seine Forderungen zu begleichen. Die finanziellen Konsequenzen können sein, dass der Kreditnehmer das verpfändete Gut verliert und zusätzlich zu den ausstehenden Schulden noch weitere Kosten tragen muss. **
-
Was sind die rechtlichen Voraussetzungen und Bedingungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit oder ein Darlehen?
Die rechtlichen Voraussetzungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit sind, dass der Fahrzeugbesitzer das Recht hat, das Fahrzeug zu verpfänden und dass das Fahrzeug frei von anderen Belastungen ist. Der Kreditgeber muss über die Verpfändung informiert werden und es muss ein schriftlicher Vertrag über die Verpfändung des Fahrzeugs abgeschlossen werden. Im Falle eines Zahlungsausfalls kann der Kreditgeber das verpfändete Fahrzeug verkaufen, um den ausstehenden Betrag zu decken. **
Ähnliche Suchbegriffe für Verpfändung
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Aspekte der Verpfändung von Eigentum als Sicherheit für einen Kredit?
Die Verpfändung von Eigentum als Sicherheit für einen Kredit ist ein rechtlicher Prozess, bei dem der Kreditgeber das Recht erhält, das verpfändete Eigentum zu verkaufen, um den Kredit im Falle eines Zahlungsausfalls des Kreditnehmers zurückzuerhalten. Die rechtlichen Aspekte umfassen die Notwendigkeit eines schriftlichen Vertrags, die Eintragung der Verpfändung im Grundbuch und die Einhaltung gesetzlicher Vorschriften zum Schutz der Rechte beider Parteien. Im Falle einer Zwangsvollstreckung muss der Kreditgeber die gesetzlichen Verfahren einhalten, um das verpfändete Eigentum zu verkaufen und den Kreditbetrag zurückzuerhalten. **
-
Was muss man beachten, wenn man eine Verpfändung als Sicherheit für ein Darlehen verwenden möchte?
1. Die Verpfändung muss rechtlich wirksam sein und im Grundbuch eingetragen werden. 2. Der Wert der Verpfändung sollte den Wert des Darlehens abdecken. 3. Im Falle einer Nichtzahlung des Darlehens kann der Gläubiger das verpfändete Gut verkaufen, um seine Forderungen zu begleichen. **
-
Welche rechtlichen und finanziellen Auswirkungen hat die Verpfändung von Vermögenswerten auf die Kreditwürdigkeit einer Person oder eines Unternehmens?
Die Verpfändung von Vermögenswerten kann sich positiv auf die Kreditwürdigkeit einer Person oder eines Unternehmens auswirken, da sie als zusätzliche Sicherheit für Kredite dienen kann. Dies kann dazu führen, dass Kreditgeber bereit sind, günstigere Konditionen anzubieten oder höhere Kreditbeträge zu gewähren. Allerdings kann die Verpfändung von Vermögenswerten auch negative Auswirkungen haben, da sie die Liquidität des Schuldners verringern und die Flexibilität bei der Verwendung der Vermögenswerte einschränken kann. Darüber hinaus können bestimmte Vermögenswerte, wie beispielsweise Immobilien, auch steuerliche Auswirkungen haben, die berücksichtigt werden müssen. **
-
Was sind die rechtlichen Konsequenzen einer Verpfändung von Eigentum? Wie kann man sicherstellen, dass die Verpfändung rechtmäßig und wirksam ist?
Die rechtlichen Konsequenzen einer Verpfändung von Eigentum sind, dass der Gläubiger im Falle eines Zahlungsausfalls des Schuldners das verpfändete Eigentum zur Tilgung der Schulden verwenden kann. Um sicherzustellen, dass die Verpfändung rechtmäßig und wirksam ist, muss ein schriftlicher Vertrag zwischen Gläubiger und Schuldner abgeschlossen werden, der die genauen Bedingungen der Verpfändung festlegt. Zudem sollte die Verpfändung im Grundbuch eingetragen werden, um Dritten gegenüber die Rechtmäßigkeit nachweisen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.